هل يتجه العالم إلى نسخة جديدة من الحرب الباردة؟
مختار الدبابي
الجمعة 13 تشرين الثاني 2026
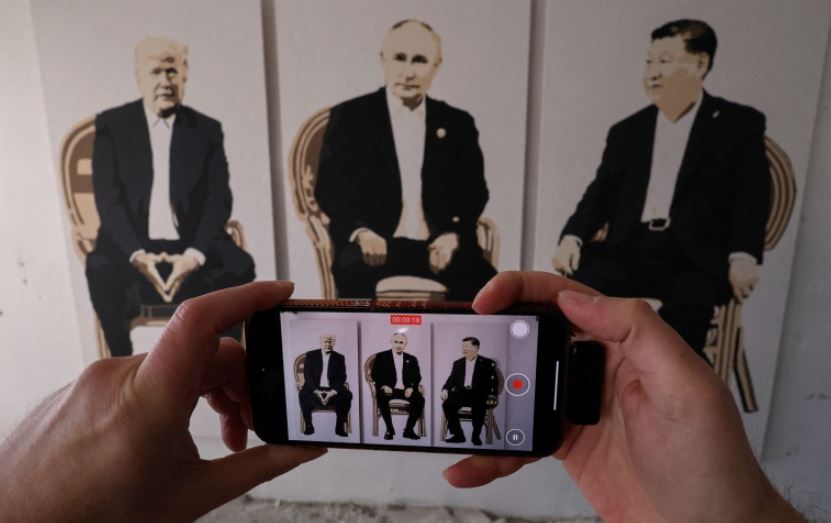
لا يبدو الحديث عن اجتماع محتمل يجمع الرئيس الأميركي دونالد ترامب ونظيره الصيني شي جين بينغ والرئيس الروسي فلاديمير بوتين مجرد مناسبة دبلوماسية، بل يفتح الباب أمام تساؤلات أوسع بشأن شكل النظام الدولي الذي يتبلور على وقع التحولات الجيوسياسية والاقتصادية المتسارعة.
فالعالم الذي خرج من مرحلة الهيمنة الأميركية شبه المنفردة بعد نهاية الحرب الباردة لم يستقر بعد على توازن جديد، بينما تتقدم الصين بوصفها القوة الأكثر قدرة على منافسة واشنطن اقتصادياً وتكنولوجياً، في وقت تواجه فيه روسيا تداعيات الاستنزاف الناتج عن الحرب الأوكرانية. فهل يتجه العالم نحو نظام دولي متعدد الأقطاب، أم نحو نسخة جديدة من الحرب الباردة، تتغير فيها عناصر القوة وأدوار اللاعبين، مع بقاء التنافس محكوماً بقطبين رئيسيين؟
ويكتسب هذا التحول أهمية خاصة بالنسبة إلى الشرق الأوسط وأفريقيا، حيث تتقاطع مصالح القوى الكبرى حول الطاقة والممرات البحرية والاستثمارات والمعادن الاستراتيجية، بما يجعل المنطقتين مرشحتين لتكونا من أبرز ساحات التنافس على النفوذ في المرحلة المقبلة.
لكن السؤال الذي يتجاوز احتمالات اللقاء الثلاثي هو ما إذا كان العالم يتجه إلى تعددية قطبية تضم الولايات المتحدة والصين وروسيا، أم إلى ثنائية غير متكافئة تقودها واشنطن وبكين، مع بقاء موسكو شريكاً استراتيجياً للصين، دون امتلاكها الأدوات الاقتصادية اللازمة لتكون قطباً مستقلاً وموازياً.
روسيا في القطب الصيني أم خارجه؟
تكمن إحدى أهم التحولات في العلاقة بين بكين وموسكو في اتساع الفجوة بين قوتهما الاقتصادية وقدرتهما على التأثير في قواعد الاقتصاد العالمي. فروسيا لا تزال تمتلك ترسانة نووية ضخمة، وقدرات عسكرية وصناعات دفاعية وخبرة دبلوماسية واسعة، لكنها خرجت من سنوات الحرب الأوكرانية أكثر اعتماداً على الصين في التجارة والطاقة والتكنولوجيا والتمويل.
وتكشف دراسة نشرها معهد كيل للاقتصاد العالمي في يونيو 2026 عن تزايد عدم التكافؤ في الشراكة بين البلدين، مشيرة إلى أن العلاقة أصبحت أكثر اعتماداً على الصين، التي تحقق مكاسب استراتيجية واقتصادية متزايدة، بينما تواجه موسكو خيارات محدودة في ظل العقوبات الغربية وتراجع علاقاتها الاقتصادية مع أوروبا. كما ارتفعت صادرات الوقود المعدني الروسي إلى الصين من 53.8 مليار دولار عام 2021 إلى 95.2 مليار دولار عام 2024.
ولا يعني ذلك أن روسيا فقدت قدرتها على التأثير الدولي، فهي تظل قوة نووية وعضواً دائماً في مجلس الأمن، وتمتلك أدوات عسكرية وأمنية في مناطق متعددة. لكن الفارق أن موسكو تستطيع توفير عناصر قوة استراتيجية للصين، دون أن تمتلك بالضرورة القدرة على منافستها في بناء شبكات اقتصادية وتجارية عالمية.
موسكو تستطيع توفير عناصر قوة استراتيجية للصين، دون أن تمتلك بالضرورة القدرة على منافستها في بناء شبكات اقتصادية وتجارية عالمية
وهنا تبرز معادلة غير متكافئة: تحتاج روسيا إلى الصين لتخفيف آثار عزلتها الغربية، بينما تحتاج بكين إلى موسكو شريكاً سياسياً وعسكرياً في مواجهة الضغوط الأميركية، ومصدراً للطاقة والموارد والخبرات العسكرية. لكن الصين لا تبدو مستعدة لتحويل هذه الشراكة إلى تحالف دفاعي ملزم يضعها في مواجهة مباشرة مع الولايات المتحدة أو يحملها تكاليف الحرب الروسية.
وبالتالي، قد تكون روسيا جزءاً من القطب الصيني في مواجهة واشنطن، لكنها لا تشاركه بالضرورة قيادة هذا القطب أو تحديد أولوياته. فالصين هي الطرف الذي يمتلك القدرة الأكبر على تشكيل قواعد التنافس الاقتصادي والتكنولوجي، فيما تمثل روسيا ثقلاً عسكرياً وجيوسياسياً يصعب تجاوزه.
أما أوروبا، فتجد نفسها أمام معادلة مختلفة؛ فهي لا تزال جزءاً من المنظومة الغربية، لكنها تحاول تقليص اعتمادها الأمني على واشنطن وبناء قدرات دفاعية أكثر استقلالاً. وقد أشار تقرير للبرلمان الأوروبي في أكتوبر 2026 إلى استمرار اعتماد الدول الأوروبية على الولايات المتحدة في قدرات عسكرية أساسية، بينها الاستخبارات الاستراتيجية والإنذار المبكر والقيادة والسيطرة والدفاع الصاروخي، رغم تسارع جهود بناء صناعة دفاعية أوروبية.
ومن ثم، فإن أوروبا ليست قوة هامشية اقتصادياً أو سياسياً، لكنها لم تتحول بعد إلى قطب استراتيجي مستقل، وتظل أقرب إلى شريك رئيسي للولايات المتحدة داخل المنظومة الغربية، مع سعي متزايد لتوسيع هامش استقلالها.
ملعب الاستقطاب
إذا كان التنافس الأميركي الصيني يدور حول قيادة الاقتصاد والتكنولوجيا العالميين، فإن الشرق الأوسط سيكون أحد أهم ميادين اختبار قدرة الطرفين على تحويل نفوذهما إلى ترتيبات سياسية وأمنية طويلة الأمد.
وتبرز دول الخليج في قلب هذه المعادلة، لأنها تجمع بين موقع جغرافي حيوي وموارد طاقة ضخمة وقدرات استثمارية كبيرة، فضلاً عن علاقاتها الأمنية الراسخة مع الولايات المتحدة وتوسع شراكاتها التجارية مع الصين.
فواشنطن لا تزال الشريك الأمني والعسكري الرئيسي لدول الخليج، من خلال منظومات الدفاع والتسليح والتدريب والوجود العسكري والتعاون الاستخباراتي. في المقابل، لم تعد بكين مجرد مشترٍ للنفط الخليجي، بل أصبحت شريكاً اقتصادياً في الموانئ واللوجستيات والصناعات والطاقة المتجددة والاتصالات والاقتصاد الرقمي.
وتشير دراسة لمعهد الشرق الأوسط بجامعة سنغافورة الوطنية، نشرت في يوليو 2026، إلى أن العلاقات الصينية الخليجية تجاوزت تجارة النفط إلى شراكات أوسع في البنية التحتية والمناطق الصناعية والطاقة وسلاسل الإمداد والتكنولوجيا الرقمية.
تنافس محتدم بين واشنطن وبكين على قيادة العالم
ثنائية قطبية غير متكافئة تقودها واشنطن وبكين
ويعني ذلك أن دول الخليج ستكون من أكثر الأطراف تأثراً بأي انتقال نحو ثنائية قطبية، ليس لأنها مضطرة إلى اختيار أحد الطرفين بالضرورة، بل لأنها تمتلك مصالح استراتيجية عميقة مع كليهما. فالولايات المتحدة توفر مظلة أمنية يصعب على الصين تعويضها في المدى المنظور، بينما توفر الصين سوقاً ضخمة وشريكاً صناعياً واستثمارياً يرتبط بمستقبل التحول الاقتصادي الخليجي.
وتزداد أهمية هذا التوازن مع موقع الخليج في مبادرة «الحزام والطريق» الصينية، التي تسعى إلى ربط مراكز الإنتاج والأسواق عبر شبكات الموانئ والسكك الحديدية والطرق والمناطق اللوجستية. ومن شأن أي توسع في هذه الشبكات أن يعزز موقع الموانئ الخليجية كمراكز عبور بين آسيا وأفريقيا وأوروبا.
لكن التحدي سيظهر عندما تتعارض المصالح الاقتصادية الصينية مع متطلبات الأمن الأميركي، خصوصاً في مجالات الاتصالات والتكنولوجيا المتقدمة والذكاء الاصطناعي والموانئ والبنية التحتية ذات الاستخدامات المزدوجة. عندها قد لا يكون الفصل بين الشراكتين سهلاً كما هو اليوم.
وهنا يبرز السؤال: هل تستطيع دول الخليج تحويل التنافس الأميركي الصيني إلى فرصة لتعزيز استقلالها الاستراتيجي، أم أن اشتداد المنافسة سيدفعها تدريجياً إلى تقديم تنازلات لأحد الطرفين؟
ويطرح صعود الصين بوصفها المنافس الرئيسي للولايات المتحدة سؤالاً إضافياً بشأن موقع إيران في خريطة الاصطفافات الجديدة، وما إذا كانت طهران ستتحول إلى جزء من منظومة صينية روسية في مواجهة النفوذ الأميركي، بما قد يضع دولاً عربية في موقع مقابل لها.
هناك ما يدعم هذا الاحتمال؛ فإيران ترتبط بالصين بشراكة استراتيجية واقتصادية، وتوفر لبكين إمدادات نفطية بأسعار تنافسية، كما تتقاطع مصالحها مع موسكو في مواجهة العقوبات الغربية والحد من النفوذ الأميركي. وتشارك الدول الثلاث في أطر تعاون مثل منظمة شنغهاي للتعاون ومجموعة بريكس، إلى جانب تدريبات عسكرية مشتركة.
لكن اختزال العلاقة في تحالف متكامل سيكون مبالغة. فالصين تتجنب تقديم ضمانات دفاعية لإيران، ولا تبدو مستعدة لتحمل تكلفة مواجهة عسكرية مباشرة مع الولايات المتحدة دفاعاً عن طهران. وتوضح لجنة المراجعة الاقتصادية والأمنية الأميركية الصينية، في تقريرها الصادر في مارس 2026، أن بكين تحافظ على علاقاتها مع إيران، لكنها تحرص في الوقت نفسه على عدم الإضرار بشراكاتها مع السعودية والإمارات وبقية دول المنطقة.
هل تستطيع دول الخليج تحويل التنافس الأميركي الصيني إلى فرصة لتعزيز استقلالها الاستراتيجي، أم أن اشتداد المنافسة سيدفعها تدريجياً إلى تقديم تنازلات لأحد الطرفين؟
وهذا يضع إيران أمام معادلة مختلفة عن روسيا؛ فهي تحتاج إلى الصين اقتصادياً ودبلوماسياً، لكنها لا تستطيع افتراض أن بكين ستوفر لها مظلة أمنية مماثلة لما توفره واشنطن لحلفائها الخليجيين.
ومن هنا، لا يبدو أن الشرق الأوسط يتجه بالضرورة إلى تقسيم واضح بين معسكر أميركي وآخر صيني روسي، على غرار الحرب الباردة، إذ إن المصالح الصينية مع الخليج تتجاوز بكثير علاقاتها مع إيران، كما أن الدول العربية لا تتعامل مع واشنطن باعتبارها شريكاً اقتصادياً حصرياً.
ومع ذلك، قد تؤدي المواجهة الإيرانية الأميركية وتداعياتها على أمن الخليج ومضيق هرمز إلى زيادة الضغوط على الدول العربية لتحديد مواقف أكثر وضوحاً، خصوصاً إذا انتقلت المنافسة من المجال الاقتصادي إلى الصراع العسكري المباشر.
والسؤال الذي سيواجه العرب ليس فقط ما إذا كانوا سيستمرون في الشراكة مع واشنطن أو يوسعون علاقاتهم مع بكين، وإنما ما إذا كانوا يستطيعون منع تحول التنافس الدولي إلى انقسامات إقليمية تعيد إنتاج اصطفافات الحرب الباردة.
أفريقيا ترسم جغرافيا الصراع المقبل
إذا كان الشرق الأوسط يمثل ساحة التنافس على الطاقة والممرات البحرية والتحالفات الأمنية، فإن أفريقيا قد تكون الساحة الأكثر ارتباطاً بمستقبل الاقتصاد العالمي، بالنظر إلى امتلاكها موارد معدنية تدخل في الصناعات التكنولوجية والعسكرية والتحول نحو الطاقة النظيفة.
فالكوبالت والليثيوم والنحاس والغرافيت والمنغنيز والعناصر الأرضية النادرة لم تعد مجرد موارد أولية، بل أصبحت مكونات استراتيجية في صناعة البطاريات والسيارات الكهربائية والرقائق الإلكترونية وأنظمة التسليح والطاقة المتجددة.
وتتمتع الصين بأسبقية مهمة في هذا المجال، ليس فقط بسبب استثماراتها في المناجم الأفريقية، وإنما بسبب حضور شركاتها في مراحل المعالجة والتكرير وسلاسل الإمداد، وهي مراحل تمنحها قدرة أكبر على التحكم في القيمة الصناعية للمعادن.
ووفق تقرير خدمة أبحاث الكونغرس الأميركي الصادر في أغسطس 2026، تجاوز حجم التجارة الصينية مع أفريقيا في 2025 أربعة أضعاف التجارة الأميركية مع القارة، كما بلغت الاستثمارات الصينية المباشرة في قطاع المعادن الأفريقي نحو 10.1 مليارات دولار في 2024.
وفي المقابل، تحاول الولايات المتحدة تقليص هذه الفجوة عبر مشروعات استثمارية وبنية تحتية، أبرزها ممر لوبيتو الذي يربط مناطق إنتاج النحاس والكوبالت في الكونغو الديمقراطية وزامبيا بالموانئ الأنغولية على المحيط الأطلسي.
وتكشف المقارنة بين هذا المشروع ومشروع تحديث خط سكك حديد تازارا الذي تدعمه الصين باتجاه تنزانيا عن اختلاف في أدوات المنافسة؛ فواشنطن تحاول بناء ممرات تصدير وشراكات تجارية بدعم تمويلي غربي، بينما تجمع بكين في كثير من مشروعاتها بين التمويل والإنشاء والتشغيل والوصول إلى الموارد.
وقدرت وكالة رويترز في فبراير 2026 استثمارات مشروع لوبيتو بما يصل إلى ستة مليارات دولار، مقابل نحو 1.4 مليار دولار لمشروع تحديث تازارا الصيني، بما يعكس انتقال التنافس من الاستحواذ على الموارد إلى بناء شبكات النقل التي تحدد اتجاه تدفقها نحو الأسواق العالمية.
ولا يتوقف التنافس الأفريقي عند المعادن، إذ يمتد إلى القرن الأفريقي والساحل والبحر الأحمر والمحيط الهندي، حيث تتداخل القواعد العسكرية والموانئ والممرات التجارية مع حسابات الأمن والطاقة والنفوذ السياسي.
كما أن أفريقيا تمتلك أهمية دبلوماسية لا تقل عن أهميتها الاقتصادية، بفضل عدد دولها وأصواتها في الأمم المتحدة والمؤسسات الدولية، ما يجعل بناء الشراكات السياسية معها جزءاً من التنافس على شرعية النظام الدولي المقبل.
لكن القارة ليست بالضرورة ساحة خاضعة لإرادة القوى الكبرى. فالدول الأفريقية باتت تمتلك فرصاً أوسع للمناورة بين المستثمرين والشركاء، ويمكنها توظيف التنافس للحصول على استثمارات ونقل التكنولوجيا وبناء صناعات محلية، بدلاً من الاكتفاء بتصدير المواد الخام.
وهنا تبرز نقطة جوهرية: هل تنجح الدول الأفريقية في تحويل ثرواتها المعدنية إلى قاعدة للتصنيع والتنمية، أم يتكرر نمط التنافس التقليدي الذي يجعل القارة مصدراً للموارد ومجالاً لتوسيع نفوذ الآخرين؟
قطبان وساحات متعددة
لا يعني كل ذلك أن العالم يتجه بالضرورة إلى نسخة جديدة من الحرب الباردة، فالفوارق بين المرحلتين كبيرة. ففي الماضي، كانت الاصطفافات الأيديولوجية والعسكرية تحدد إلى حد بعيد طبيعة العلاقات بين الدول، بينما تقوم المنافسة الحالية على تداخل المصالح الاقتصادية والتكنولوجية والأمنية، بما يجعل الانفصال بين المعسكرات أكثر صعوبة.
فالولايات المتحدة والصين ترتبطان بعلاقات تجارية واستثمارية واسعة، رغم التنافس الحاد بينهما، كما أن الدول الخليجية تستطيع التعاون مع بكين اقتصادياً مع استمرار اعتمادها الأمني على واشنطن، بينما تحتفظ دول أفريقية بعلاقات مع الصين والولايات المتحدة وأوروبا وروسيا في آن واحد.
لذلك، قد يكون النظام الدولي المقبل أقرب إلى ثنائية قطبية غير متكافئة، تقودها واشنطن وبكين، مع بقاء روسيا شريكاً استراتيجياً للصين، وأوروبا جزءاً رئيسياً من المنظومة الغربية، وقوى إقليمية ومتوسطة تحاول توسيع هامش استقلالها.
لكن الاختبار الحقيقي لهذه الثنائية لن يكون في التوازن العسكري وحده، بل في القدرة على بناء شبكات اقتصادية وتكنولوجية وتحالفات مستدامة. وهنا يمتلك الشرق الأوسط وأفريقيا أهمية استثنائية، لأنهما يجمعان بين الموارد والممرات والأسواق والمواقع الجغرافية التي يحتاج إليها الطرفان.
وبالنسبة إلى العرب، فإن التحدي سيكون الحفاظ على علاقات استراتيجية مع الولايات المتحدة، دون التفريط في فرص الشراكة مع الصين، ومنع تحول التنافس بينهما إلى اصطفاف إقليمي يعيد إنتاج الانقسامات القديمة. أما بالنسبة إلى الأفارقة، فإن التحدي يتمثل في الانتقال من موقع المتنافس على ثرواتهم إلى موقع الشريك الذي يفرض شروطه ويحتفظ بحصة أكبر من القيمة الاقتصادية لموارده.
وبذلك، قد لا تكون القمة المحتملة بين ترامب وشي وبوتين مناسبة لتأسيس نظام عالمي جديد بقدر ما تكون مؤشراً على مرحلة تتفاوض فيها القوى الكبرى على حدود نفوذها ومصالحها. لكن ما سيحدد شكل هذا النظام لن يكون ما يتفق عليه الرؤساء الثلاثة وحدهم، وإنما أيضاً قدرة القوى الإقليمية والدول المتوسطة على التأثير في قواعده.
فالعالم قد يتجه إلى قطبين كبيرين، لكن الشرق الأوسط وأفريقيا لن يكونا مجرد ساحتي مواجهة بينهما؛ بل قد يصبحان جزءاً من المعادلة التي تحدد من يمتلك أدوات قيادة الاقتصاد والسياسة والأمن في العقود المقبلة.
المصدر: العرب اللندنية