هندسة النفوذ المالي في إفريقيا: كيف أسقطت الدبلوماسية المصرفية المغربية حصون القوى الكبرى؟
د. حسن مصدق
الأربعاء 18 تشرين الثاني 2026
في عالم يتسم بالتقلبات الجيوسياسية الشديدة والصدمات الاقتصادية المتلاحقة – من أزمات سلاسل الإمداد وضغوط التضخم العابرة للحدود إلى جفاف الموارد وتغيرات أسعار الطاقة العالمية – برز النظام المالي المغربي كإحدى أكثر المنظومات المصرفية مرونة واستقراراً في المنطقة الإقليمية والقارة الإفريقية.
لم يكتفِ هذا النظام ببناء متدفق مستمر للسيولة لحماية النسيج الإنتاجي المحلي أمام الأزمات الممتدة، بل تحول إلى قاطرة تمويلية تشغيلية تمتد ذراعاها نحو عمق القارة السمراء، مُشكّلاً نموذجاً استثنائياً للنمو القائم على الربط بين الاستقرار المصرفي الهيكلي والانتشار الجيو-اقتصادي المنظم.وهو ما مكنه من كسب ثقة المؤسسات الدولية وإرساء قواعد تنافسية غير مسبوقة في الأسواق الإفريقية.
وفي هذا السياق، تبرز مجموعة من التساؤلات الاقتصادية الجوهرية: كيف استطاعت البنوك المغربية بناء خطوط دفاع متينة تجعلها قادرة على امتصاص الأزمات العالمية دون أن تهتز أساساتها المالية؟ وما هي الآليات الرقابية الدقيقة التي يعتمدها بنك المغرب ليوازن بين صرامة التقييد المالي وتحفيز ضخ السيولة واستثمارات النمو؟ وهل يمثل الامتثال الصارم لمعايير “بازل 3” حائط صد كافياً أمام مخاطر الائتمان والتقلبات الهيكلية في الأسواق الناشئة؟
للإجابة عن هذه التساؤلات، نجد أن الصلابة المالية للمنظومة المصرفية المغربية تشكل الركيزة الأساسية التي يُبنى عليها الاستقرار الاقتصادي، إذ ظلت تقارير مشاورات المادة الرابعة والتقييمات الصادرة عن صندوق النقد الدولي تُبرز بانتظام قوتها البنيوية.
وتتجسد هذه المتانة أولاً في كفاية رأس المال والأمان الاحترازي، حيث تتمتع البنوك الكبرى بمتوسط نسب رسملة تتجاوز الحدود الدنيا الموصى بها دولياً بفضل السياسات التحفظية وإدارة رأس المال الاحتياطي، مما يتيح هامشاً وقائياً يمتص الخسائر غير المتوقعة الناتجة عن تعثر الديون أو انخفاض قيم الأصول في أوقات الأزمات والتقلبات الدورية.
ولم يتوقف هذا الاستقرار عند حدود الملاءة، بل اقترن بتوازن تشغيلي وسيولة مريحة سمحت للقطاع البنكي بالحفاظ على ربحية مستقرة رغم وطأة التضخم وتقلبات الفائدة، مدعوماً بهامش فائدة صافٍ ومصادر دخل متنوّعة، فضلاً عن ارتكازه على قاعدة ودائع محلية صلبة للأفراد والمؤسسات تُحصّنه ضد مخاطر الانكشاف على التمويلات الخارجية.
وإلى جانب ذلك، تبرز الصرامة التنظيمية وإشراف بنك المغرب، الذي يلعب دوراً حازماً وفق أعلى المعايير العالمية، ويتجلى ذلك عبر مراقبة نسب تغطية السيولة والتمويل الصافي المستقر، إلى جانب إجراء اختبارات ضغط كلية منتظمة لمحاكاة سيناريوهات شديدة القسوة كالجفاف الممتد أو صدمات أسعار الفائدة للتحقق من قدرة البنوك على الصمود دون الحاجة لتدخلات إنقاذ حكومية.
هذا النجاح لا يختزل مجرد أرقام وأرباح، بل يثبت قدرة الاقتصادات الصاعدة على صياغة شراكات "جنوب-جنوب" تقوم على الندية والمصالح المشتركة
ورغم انفتاح الاقتصاد المغربي التجاري والمالي الذي يجعله عرضة لتقلبات أسعار الطاقة والغذاء ومعدلات النمو لدى الشركاء الأوروبيين، فقد أتاح الالتزام بالمعايير الرقابية وتكوين مخصصات كافية لتغطية الديون المتعثرة احتواء المخاطر الائتمانية وضمان استمرارية التمويل للاقتصاد المحلي، مما وفّر للمصارف قاعدة مالية مستقرة مهدت لتوسعها الإقليمي والدولي وفق حسابات مدروسة.
الدبلوماسية الاقتصادية
يشكل التوسع الاستثماري المغربي والاندماج الجهوي أبرز التحولات الجيو-اقتصادية خلال العقدين الأخيرين؛ إذ تخطى الحضور بالمحيط الإقليمي حدود التبادل التجاري العابر ليترسخ كاستراتيجية تموضع هيكلية طويلة الأمد، تقوم على شراكة “جنوب-جنوب” وتستند إلى خلق قيمة مضافة مشتركة، عوضاً عن نموذج المساعدات التقليدية.
وفي هذا السياق، تؤكد تقارير مؤتمر الأمم المتحدة للتجارة والتنمية (الأونكتاد) تحول المغرب إلى أحد أكبر المستثمرين الأفارقة والفاعل الأبرز في غرب إفريقيا، مستهدفاً توجيه 60% إلى 80% من إجمالي استثماراته الخارجية المباشرة نحو الأسواق الإفريقية. وقد واكب هذا الزخم منظومة تأطير قانوني ثنائي تضمن حماية الاستثمارات، تلافي الازدواج الضريبي، وتيسير التدفقات النقدية، لتوفير حاضنة آمنة للشركات والمجموعات البنكية وهي توجه رساميلها نحو أسواق واعدة ذات ديناميكية ديموغرافية واقتصادية عالية في إفريقيا جنوب الصحراء.
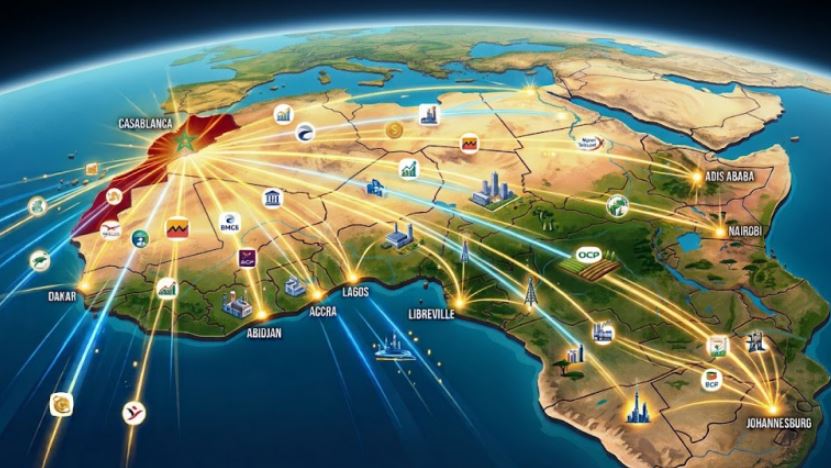
ويمتد النطاق الجغرافي للاستثمارات المغربية ليشمل أكثر من 30 دولة إفريقية، متمركزاً بشكل خاص في منطقة “المجموعة الاقتصادية لدول غرب إفريقيا” و”المجموعة الاقتصادية لدول وسط إفريقيا”، إضافة إلى التوسع نحو شرق القارة. وتأتي في صدارة هذه الأسواق كوت ديفوار، السنغال، نيجيريا، الغابون، غينيا، مالي، بوركينا فاسو، وتوغو، فضلاً عن مشاريع استراتيجية واعدة في إثيوبيا، رواندا، وغانا.
ويتجسد هذا التواجد الاستثماري عبر أبعاد قطاعية متكاملة تتصدرها المجموعات البنكية الثلاث الكبرى (التجاري وفا بنك، البنك الشعبي المركزي، وبنك إفريقيا)، والتي تُشكل الشريان الرئيسي للتوسع القاري باستحواذها على شبكات مصرفية محلية في أكثر من 26 دولة إفريقية عبر أكثر من 3000 فرع بنكي.
وتسيطر هذه الفروع في منطقة الاتحاد الاقتصادي والنقدي لغرب إفريقيا على أكثر من 20% إلى 25% من إجمالي الودائع والقروض الممنوحة، كما أسهمت في رفع معدلات التغطية المصرفية الإقليمية من مستويات لا تتعدى 15% في بداية الألفية إلى أكثر من 45%-50% مؤخراً، مع تخصيص تمويلات للمقاولات الصغرى والمتوسطة تُشكل 25% إلى 30% من محافظ الإقراض الخارجية.
إلى جانب الخدمات المصرفية التقليدية، تلعب الأقطاب البنكية دوراً مركزياً في هيكلة التمويلات السيادية، وفقاً لبيانات البنك الإفريقي للتنمية الذي يُوثق مساهمتها في تمويل مشاريع بنية تحتية وطاقة تجاوزت تكلفتها 5 مليارات دولار خلال العقد الأخير، إلى جانب إدارة خطوط تمويل مشتركة فوق 1.5 مليار دولار مع عمالقة التمويل الدولي كـمؤسسة التمويل الدولية والبنك الأوروبي لإعادة الإعمار والتنمية.لا تقتصر مسيرة التنمية على البعد المالي فحسب، بل تتكامل عبر أذرع اقتصادية كبرى تشمل القطاعات الآتية:
• الاتصالات: تُمثّل مجموعة “اتصالات المغرب” (عبر علامة “موف إفريقيا”) أحد أضخم المشغليّن في غرب ووسط إفريقيا، ببنية تحتية رقمية متطورة تخدم أكثر من 15 مليون مستخدم نشط في مجالات الدفع والتحويل المحمول.
تؤكد تقارير مؤتمر الأمم المتحدة للتجارة والتنمية (الأونكتاد) تحول المغرب إلى أحد أكبر المستثمرين الأفارقة والفاعل الأبرز في غرب إفريقيا
• الأمن الغذائي: تتجاوز جهود “مجموعة المكتب الشريف للفوسفاط” مجرد تصدير الأسمدة إلى إنشاء مصانع تعديل سمادي مخصصة لتلائم خصائص التربة المحلية في كل من نيجيريا، إثيوبيا، وغانا، لتعزيز إنتاجية صغار المزارعين.
• القطاعات الحيوية: تتكامل المنظومة بتمدد شركات التأمين لتغطية مختلف المخاطر، وإسهام شركات البناء، العقار، والمناجم في معالجة أزمات السكن، وتطوير الموانئ الحيوية، واستخراج الثروات المعدنية.
وقد امتد هذا الحضور ليطور رأس المال البشري والكفاءات المحلية؛ حيث قادت معاهد التكوين المصرفي برامج تأهيل مستمرة لآلاف الأطر والكادر البنكي المحلي، مما أفرز جيلاً إفريقياً قادراً على إدارة منظومته المالية باستقلالية ومرونة تامة، تجسيداً حقيقياً لأبعاد وأهداف تعاون “جنوب-جنوب”.
سلاسل القيمة الإقليمية وقطب الدار البيضاء المالي
يُبرز البنك الدولي والمؤسسات الدولية أثر التوسع المغربي في تطوير سلاسل القيمة الإقليمية عبر خلق أقطاب تصنيعية مشتركة، كصناعة الأسمدة مع نيجيريا المعتمدة على الغاز النيجيري والفوسفاط المغربي.
وتتكامل هذه الجهود مع دور البنوك والشركات الوطنية في خفض مخاطر التجارة البينية، إلى جانب ترسيخ مكانة المغرب كمركز مالي دولي عبر “قطب الدار البيضاء المالي”، الذي يتصدر المراكز الإفريقية ويحتل المرتبة 49 عالمياً وفق “مؤشر المراكز المالية العالمية” (GFCI)الصادر عن مؤسسة “زي ين” ومعهد التنمية الصيني، متقدماً على جوهانسبرغ ونيروبي وموريشيوس، استناداً إلى معايير دقيقة لبيئة الأعمال ورأس المال البشري والبنية التحتية.
كما يضم القطب مجتمعاً مالياً متكاملاً يتجاوز 280 شركة عضو ومؤسسة تنشط في أكثر من 110 دول بكوادر من 67 جنسية مختلفة، تتوزع بين المقرات الإقليمية للشركات متعددة الجنسيات (40%)، والشركات المالية وبنوك الاستثمار (30%)، ومؤسسات الخدمات المهنية وإدارة الأصول.
ولتعزيز هذه الجاذبية، يوفر القطب إطاراً تشجيعياً يتضمن إعفاءً ضريبياً كاملاً للشركات خلال السنوات الخمس الأولى، ثم نسبة مخفضة محددة في 15%، إلى جانب تحرير حركة رؤوس الأموال والعملات الصعبة الموجهة للخارج، واعتماد نظام قانوني يتيح اللجوء لمحكمة التحكيم التابعة لغرفة التجارة الدولية.
وإلى جانب ذلك، يعكس التقدم الرقمي للقطب قفزته للمرتبة 50 عالمياً في مؤشر التقنيات المالية، مما يؤكد قدرته على مواكبة الاقتصاد الرقمي وجذب صناديق رأس المال الجريء وتوجيهها نحو الابتكارات المالية في الأسواق الناشئة.
التحديات الهيكلية والجيوسياسية
لا يأتي اكتساب النفوذ المالي والانتشار الاستثماري من فراغ؛ فبقدر ما نجح النظام المالي المغربي في بناء قوافل توسعية صلبة، وجد نفسه أمام التزام بنيوي بفك شفرة مصفوفة معقدة من المخاطر المناخية، الجيوسياسية، والتشريعية، وفق ما ترصده تقارير صندوق النقد والبنك الدوليين عبر المحاور الآتية:
• المخاطر المناخية والهيكلية: يُعد الجفاف والإجهاد المائي الخطر الأكبر على الاقتصاد المحلي، في ظل مساهمة القطاع الفلاحي بـ 10% إلى 12% من الناتج المحلي الإجمالي وتشغيله لنحو 30% من القوى العاملة. وقد أدى تكرار موجات الجفاف إلى ضغوط ائتمانية رفعت الديون المتعثرة لتتراوح بين 8.5% و8.8%. ولمواجهة ذلك، ألزم “بنك المغرب” المؤسسات بإدماج المخاطر البيئية ضمن تقييماتها، بالتوازي مع التوجه الحكومي نحو محطات تحلية المياه.
• التحديات الاستراتيجية والجيوسياسية: يفرض التوسع القاري انكشافاً على أدوات الدين السيادي وتقلبات العملات (كالفرنك الإفريقي والنايرا النيجيرية) وشح النقد الأجنبي. ولحماية البنوك الأم من العدوى، فرض البنك المركزي مؤناً مشددة لتغطية الديون السيادية الأجنبية، وألزم الفروع بإعادة استثمار نسبة عالية من أرباحها محلياً، متكاملةً مع التنويع الجغرافي وآليات التغطية عبر مؤسسات دولية كـ “الوكالة الدولية لضمان الاستثمار”.
وإلى جانب ذلك، وظفت المؤسسات مقاربات ابتكارية، حيث اعتمدت البنوك نماذج تقييم ائتماني مبنية على البيانات الجيو-مكانية وصور الأقمار الصناعية لتحديد مخاطر المحاصيل بدقة. وفي العمق الإفريقي، استدمجت التكنولوجيا المالية والحوسبة السحابية الآمنة وحلول الدفع الرقمي لتجاوز هشاشة البنية التحتية وتحييد تقلبات الصرف، فضلاً عن التوسع في إصدار “السندات الخضراء” لجذب التمويلات المناخية وتحويل التحديات البيئية إلى فرص استثمارية.
• المخاطر التنافسية وتحديات التحول الرقمي: تصطدم التوسعات المصرفية بمشهد عالي الشراسة أمام عمالقة البنوك الدولية (الفرنسية، البريطانية، والأمريكية)، إلى جانب الصعود القوي للمصارف المحلية والإقليمية (خاصة من نيجيريا وجنوب إفريقيا). ويعقّد هذا التحدي تكلفة التحول الرقمي، فبينما يمثل الابتكار طوق نجاة للشمول المالي، فإن ضعف البنية التحتية وشبكات الإنترنت في بعض المناطق النائية يرفع من كلفة الاستثمار التكنولوجي ويضاعف المخاطر السيبرانية، مما قد يضغط مؤقتاً على هوامش الربحية التشغيلية.
• التعقيد التشريعي والتعدد الضريبي: تكشف التقارير عن غياب التجانس التنظيمي والضريبي بين التكتلات الإقليمية (كالاتحاد النقدي لغرب إفريقيا ودول الأنظمة الأنجلوسكسونية كنيجيريا وغانا)، مما يرفع تكلفة الامتثال. ولمحاصرة هذه المعضلة، تبنت المجموعات المالية استراتيجية “الحوكمة المدمجة”، متوجةً إياها بإبرام أكثر من 20 مذكرة تفاهم بين بنك المغرب والبنوك المركزية الإفريقية لتبادل البيانات، والتفتيش المزدوج، وتطبيق معايير مجموعة العمل المالي.
بقدر ما نجح النظام المالي المغربي في بناء قوافل توسعية صلبة، وجد نفسه أمام التزام بنيوي بفك شفرة مصفوفة معقدة من المخاطر
الرقمنة، الابتكار المالي، والآفاق المستدامة
يُشكل الابتكار الرقمي والتحول الأخضر جسراً حتمياً نحو مستقبل تنافسي للمنظومة المالية المغربية، لم يعد ترفاً بل ضرورة تفرضها ديناميكيات الأسواق ومعايير المؤسسات الدولية. وتتجسد أركان هذا التحول الاستراتيجي فيما يلي:
• المصرفية الرقمية والشمول المالي: حقق القطاع طفرة في الخدمات الرقمية والتأمين الإلكتروني بفضل بنية الدفع الآني، حيث تجاوز عدد الحسابات البنكية 33 مليون حساب، ونمت معاملات الأداء عبر الإنترنت والهواتف الذكية بنسب سنوية تفوق 25%. وأسهمت المحافظ الرقمية المُفعلة في تسريع الشمول المالي الوطني ليصل إلى نطاق 44% إلى 48% من البالغين.
• بيئة الابتكار والعملة الرقمية: أطلقت السلطات “بيئة تجريبية تنظيمية” لاختبار ابتكارات الشركات الناشئة في الدفع الرقمي، الإقراض التشاركي، والتحقق الهوياتي. بالتوازي، وضع بنك المغرب خارطة طريق لدراسة جدوى إصدار عملة رقمية مركزية وتحديث شبكة المقاصة لضمان لحظية الأداء على مدار الساعة.
• التمويل الأخضر والتحول المستدام: انخرطت البنوك -بدعم من بنك المغرب وهيئة مراقبة التأمينات- في تطبيق معايير الحوكمة البيئية والمؤسسية، وأصدر البنك المركزي دليلاً لإدماج المخاطر المناخية ائتمانياً. وقد توجت هذه الجهود بتمويل مشاريع طاقات متجددة كبرى (كمركب “نور” ورزازات) باستثمارات تجاوزت 10 مليارات دولار.
في خضم مشهد جيو-اقتصادي عالمي يتسّم بالاضطراب وعدم اليقين، تجاوز النظام المالي المغربي دور الفاعل المحلي المحتوي للصدمات ليصبح نموذجاً ريادياً فريداً؛ نموذجاً يدمج ببراعة بين صلابة التنظيم الاحترازي، وذكاء التموضع الإفريقي، وريادة قطب الدار البيضاء المالي.
إن هذا النجاح لا يختزل مجرد أرقام وأرباح، بل يثبت قدرة الاقتصادات الصاعدة على صياغة شراكات “جنوب-جنوب” حقيقية تقوم على الندية والمصالح المشتركة. ومع تسارع وتيرة الرقمنة والتحول المستدام، يؤكد المغرب يوماً بعد يوم أنه ليس فقط جسراً تنموياً يربط طموحات القارة السمراء بمستقبلها، بل هو القوة الناعمة لإعادة رسم خارطة النفوذ المالي الإقليمي والدولي.
المصدر: العرب اللندنية